El oro entra en una cartera casi siempre por la puerta de atrás. Alguien lee que protege de la inflación, compra una posición pequeña, la ve subir, aumenta, y a los dos años tiene un tercio del patrimonio en un metal que no paga nada y que puede pasar una década plana.
El problema no es tener oro. Es no haber escrito antes cuánto, por qué y con qué instrumento, porque las tres respuestas se improvisan mal y en el orden equivocado. Sin un techo fijado de antemano, la posición crece por inercia justo en los periodos en que más caro está entrar.
Lo que sigue explica cómo se comporta el oro en distintos escenarios, en qué se diferencian las formas de tenerlo, qué cuesta cada una en custodia y en impuestos, y cómo se fija un límite razonable dentro de una cartera diversificada. No hay aquí ninguna recomendación de comprar ni de vender, ni previsión sobre su precio.
Lo que conviene tener claro antes
- No genera flujo. No paga cupón ni dividendo, así que no se puede valorar descontando pagos futuros. Su precio es lo que otro esté dispuesto a pagar.
- Su rival es el tipo real. Cuando la deuda pública paga por encima de la inflación, mantener un activo sin renta cuesta más.
- Cubre un escenario, no todos. Encaja en episodios de tipos reales negativos y de desconfianza, y puede ir mal en muchos otros.
- La divisa viaja incluida. Se referencia en dólares, de modo que un inversor en euros añade riesgo de tipo de cambio.
- El instrumento cambia la cuenta. Físico, producto cotizado respaldado por metal o mineras no son la misma exposición ni tributan igual.
Qué se compra exactamente al comprar oro
Se compra un activo sin contraparte y sin flujo de caja. No hay nadie obligado a pagar nada por él, lo que elimina el riesgo de que un emisor incumpla y elimina también cualquier renta. Es la definición literal de un activo que solo vale lo que el siguiente comprador acepte pagar.
Esa característica lo separa de todo lo demás en una cartera. Una acción representa la propiedad de un negocio que genera beneficios; un bono, una promesa de pagos con fecha. El oro no representa ninguna de las dos cosas, y por eso las herramientas habituales de valoración no se le pueden aplicar.
De ahí sale la consecuencia más incómoda: no existe forma de decir si está caro o barato con la misma clase de argumento que se usa para una empresa. Cualquier afirmación sobre su valor futuro es una opinión, y quien la presente con cifras concretas está inventando precisión.
Cómo se comporta en cada tipo de escenario
Su comportamiento se relaciona sobre todo con dos variables: el tipo de interés real, que es lo que pagan los activos seguros por encima de la inflación, y la demanda de refugio en episodios de desconfianza. Cuando el tipo real cae, mantener un activo sin renta cuesta menos y el metal suele encontrarse cómodo.
Cuando ocurre lo contrario y la deuda pública a corto paga con holgura por encima de los precios, el coste de tener oro es visible: se renuncia a un rendimiento cierto a cambio de nada. Ese es el escenario en el que históricamente ha pasado periodos largos sin ir a ninguna parte.
Hay un tercer factor que actúa por su cuenta y que se olvida al leer gráficos en dólares: el tipo de cambio. Para quien cuenta en euros, una subida del metal acompañada de una caída del dólar puede quedarse en nada, y una subida del dólar puede aportar buena parte del resultado sin que el metal se haya movido.
La lectura razonable es que cubre un escenario concreto y no funciona como seguro general. Llamarlo refugio sin precisar de qué es la fuente de la mayoría de las decepciones con este activo.
El mito de la cobertura automática contra la inflación
La idea de que el oro sigue a los precios es cierta a plazos muy largos y falsa a los plazos en los que la gente decide. Ha habido periodos prolongados con precios al alza en los que el metal no acompañó, y otros de precios contenidos en los que subió con fuerza.
La razón es que responde antes al tipo real que al índice de precios. Una inflación alta acompañada de subidas rápidas de tipos deja el tipo real en positivo, y en ese contexto el metal tiene poco a favor pese a que los precios estén disparados.
Quien busque protección específica frente a la evolución de los precios tiene instrumentos diseñados para eso, empezando por la deuda pública indexada a la inflación, cuyo mecanismo es explícito y comprobable. El oro no lleva ninguna cláusula que lo vincule a ningún índice; su relación es estadística, variable y con retrasos largos.
Antes de asignarle esa función conviene medir la propia exposición real a los precios, empezando por el desglose del gasto doméstico, que dice mucho más sobre qué hay que cubrir que cualquier titular sobre el metal.
Las cuatro formas de tenerlo, con sus costes
| Forma | Qué es | Coste principal | Punto débil |
|---|---|---|---|
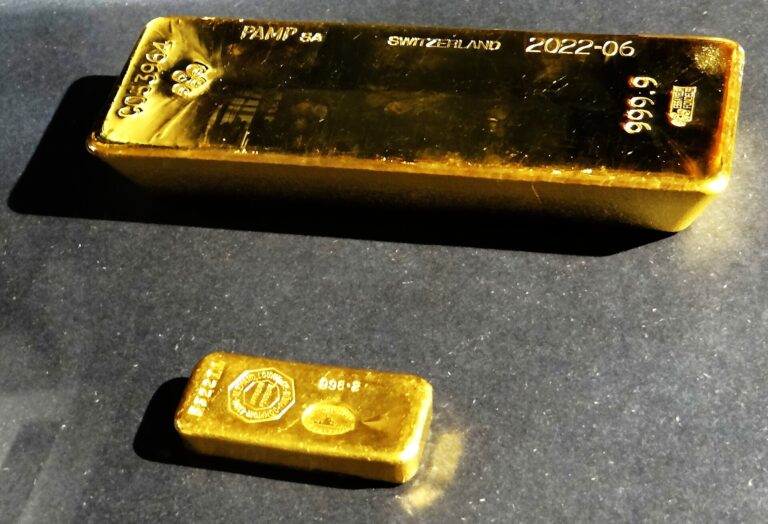
| Lingote o moneda | Metal en tu poder | Diferencial de compra y venta, custodia y seguro | Guarda, transporte y verificación al vender |
| Custodia asignada por un tercero | Metal identificado a tu nombre | Tarifa anual de almacenamiento | Dependencia del depositario |
| Producto cotizado respaldado por metal | Valor negociable con metal detrás | Comisión anual y coste de operar | No es un fondo, así que no admite traspaso |
| Empresas mineras | Acciones de compañías del sector | Comisiones de renta variable | Es bolsa sectorial, no oro |
La última fila merece un aviso porque es una confusión frecuente. Una minera tiene costes de extracción, deuda, riesgo de país, decisiones de gestión y riesgo laboral. Puede ir mal con el metal subiendo y al revés. Quien quiere exposición al oro no la obtiene comprando empresas que lo extraen.
De dónde viene la demanda, y por qué eso importa
La demanda del metal tiene cuatro orígenes que se comportan de forma distinta. La joyería, que es sensible al precio y a la renta disponible de los países que más consumen. La industria, que lo usa en cantidades pequeñas y con poca elasticidad. Los bancos centrales, que lo mantienen como reserva. Y la inversión, que es la parte más volátil y la que marca los movimientos rápidos.
Esa composición explica por qué el precio reacciona a cosas muy distintas entre sí. Un cambio en la política de reservas de un banco central actúa despacio y de forma sostenida; una entrada masiva de dinero en productos cotizados actúa en semanas y se revierte igual de rápido cuando el ánimo cambia.
La oferta, en cambio, es rígida a corto plazo. Abrir una mina lleva años y el reciclaje responde con retraso a las subidas de precio. Esa rigidez amplifica los movimientos: cuando la demanda de inversión aparece de golpe, la oferta no puede acompañarla, y cuando desaparece tampoco se retira.
Nada de esto permite anticipar el precio, y quien lo intente estará haciendo una apuesta con otro nombre. Sirve para algo más modesto y más útil: entender que este activo se mueve por motivos que no tienen que ver con los beneficios de ninguna empresa, que es justamente la razón por la que se le busca un hueco en una cartera.
Cómo comprobar que compras lo que crees
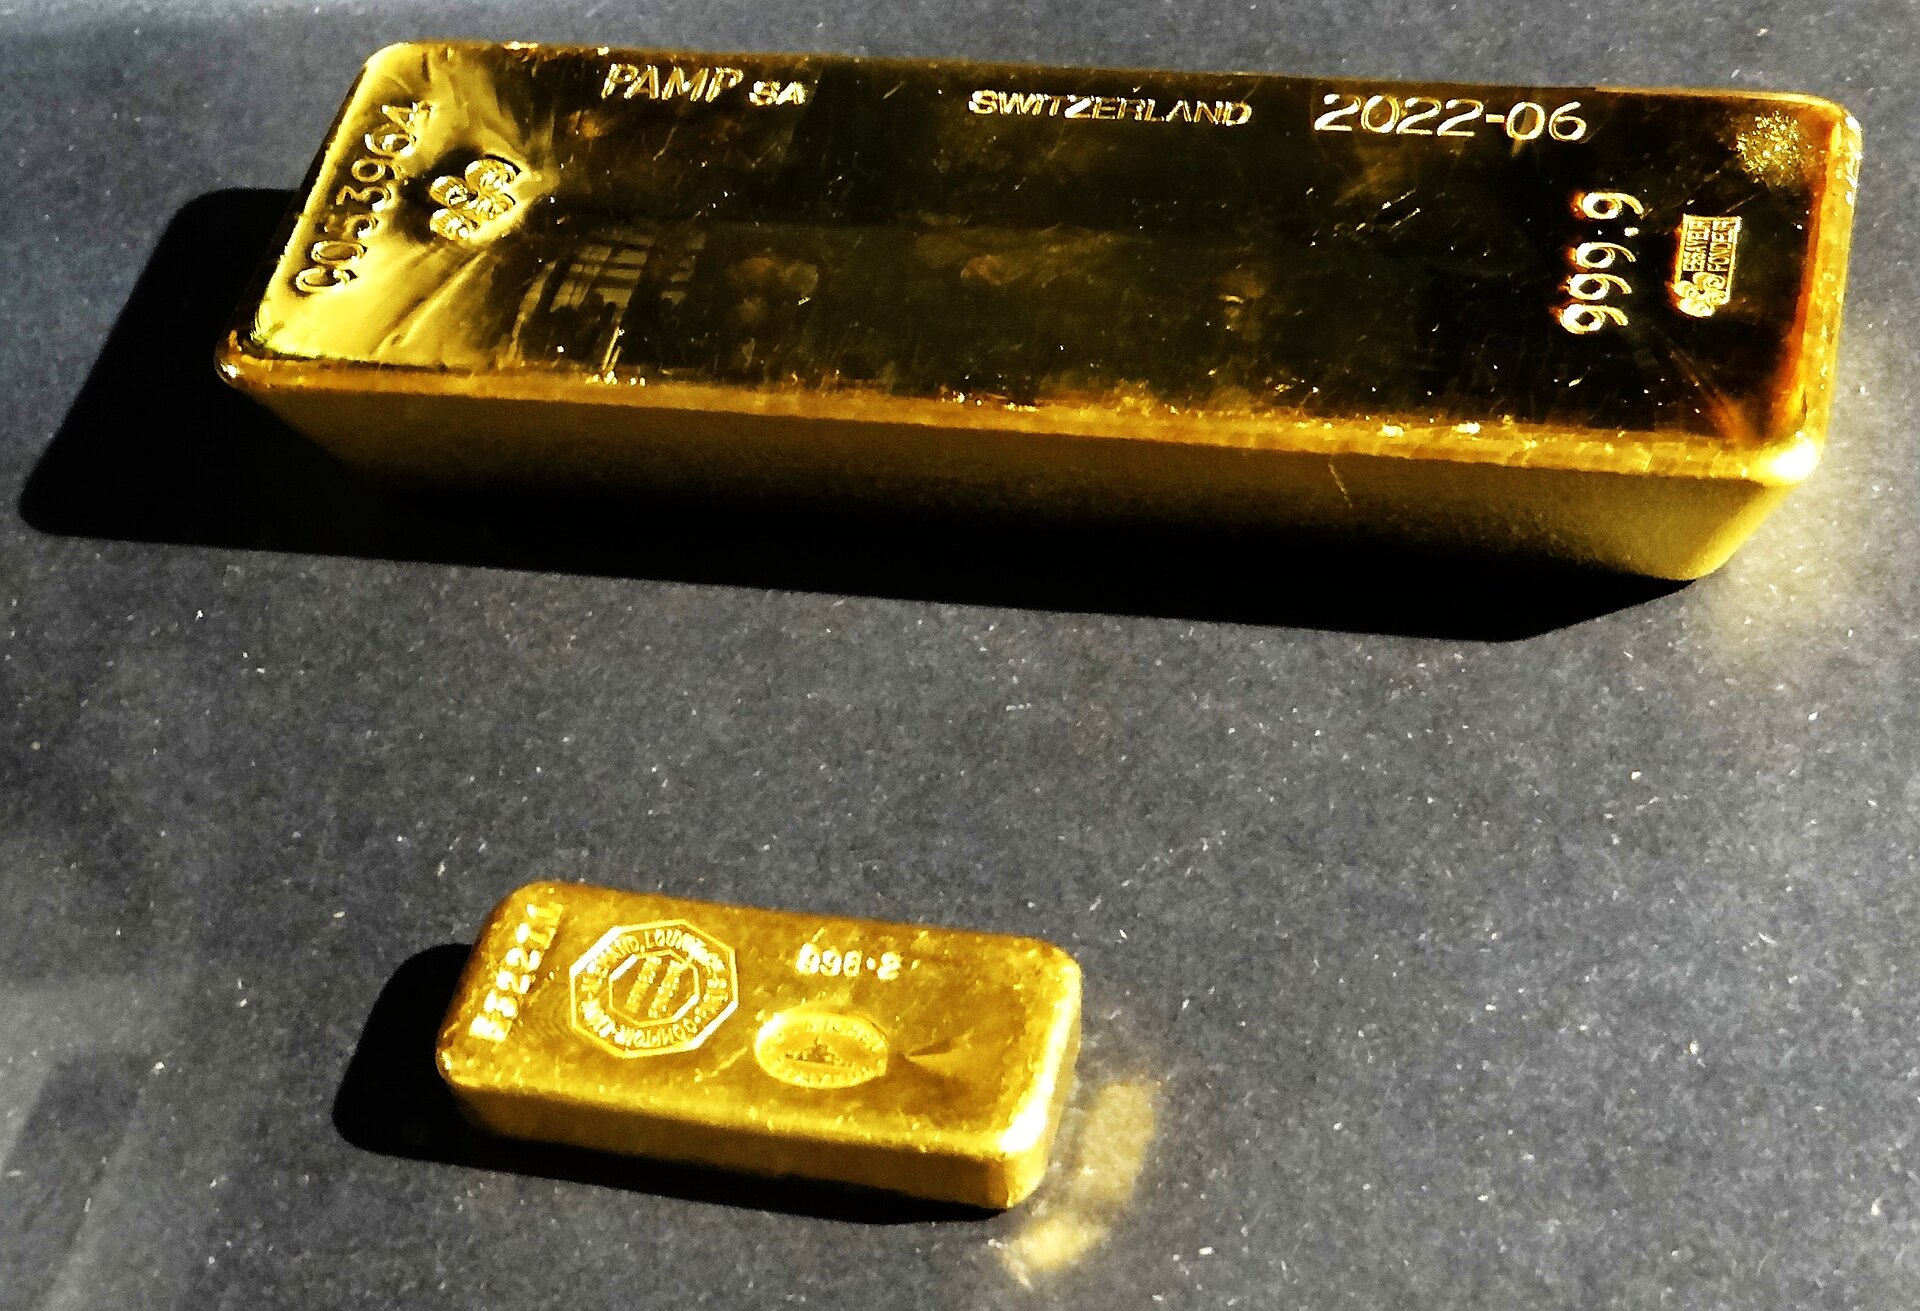
En el metal físico, la comprobación empieza por la pieza: pureza, peso, fabricante reconocido y, en piezas grandes, número de serie y certificado. Los requisitos que definen el oro de inversión a efectos fiscales están fijados por norma, y una pieza que no los cumple deja de estar exenta del impuesto sobre el valor añadido, con el sobrecoste inmediato que eso supone.
En los productos cotizados respaldados por metal, la comprobación es documental. Hay que leer el folleto para saber si el respaldo es metal asignado con identificación individual o una posición no identificada, quién actúa como depositario, dónde están las barras y con qué periodicidad se publica el inventario.
Hay un tercer punto que decide bastante y se pasa por alto: si el producto contempla o no la entrega física y en qué condiciones. Para la mayoría de los inversores esa opción no se usará nunca, pero su existencia y sus requisitos dicen mucho sobre cómo está estructurado el vehículo.
La regla práctica es la misma de siempre: si un documento no permite responder a quién tiene el metal, dónde está y qué pasa si la estructura falla, no hay que dar por resuelta la pregunta con la marca comercial del producto.
El coste de custodia, que casi nunca se calcula
Con el metal en casa, el coste no es cero aunque no llegue ninguna factura: hay un riesgo de robo que o se asume o se asegura, y una caja de seguridad tiene una tarifa anual. A eso se suma el diferencial entre el precio de compra y el de venta, que en piezas pequeñas es notablemente mayor que en lingotes grandes.
Con custodia contratada, el coste es explícito y anual, y conviene comprobar dos cosas en el contrato: si el metal está asignado a tu nombre con números de serie o si es una posición no identificada dentro de un conjunto, y qué ocurre en caso de insolvencia del depositario.
Con productos cotizados, la comisión anual se descuenta del valor del producto y se nota poco a poco. A ella se suman la horquilla del mercado, la comisión de cada orden y, si cotiza en otra divisa, el coste de cambio. Ninguno es grande por separado y todos juntos importan si la posición se mantiene años.
El ejercicio útil consiste en pasar todos esos porcentajes a euros anuales sobre el importe que se piensa destinar. Un coste que parece pequeño en una décima se convierte en una cifra concreta cuando se multiplica por el saldo y por los años que se piensa mantener.
Cómo tributa cada forma en España
Hay una regla general que ordena casi todo: la venta genera una ganancia o una pérdida patrimonial que se integra en la base del ahorro del ejercicio en que se produce, con independencia del instrumento utilizado. Sin renta periódica, no hay nada que declarar mientras se mantenga.
En la compra de metal físico existe una particularidad relevante en la Unión Europea: el oro de inversión que cumple los requisitos legales de pureza y forma está exento del impuesto sobre el valor añadido. Esa exención no alcanza a otros metales ni a piezas que no cumplan esos requisitos, y ahí el sobrecoste inicial es notable.
La diferencia práctica más importante frente a una cartera de fondos es que aquí no existe el traspaso. Un fondo de inversión permite cambiar de producto sin tributar hasta el reembolso; un producto cotizado respaldado por metal, no. Reajustar la posición implica realizar el resultado y pagar por él en ese ejercicio.
Los requisitos concretos, los tipos y los tramos cambian con la normativa de cada año, así que la referencia es la información oficial vigente de la Agencia Tributaria. Nada de lo anterior es asesoramiento fiscal.
El peso del oro en la cartera, con un techo escrito
La pregunta correcta no es cuánto oro conviene tener, sino cuánto se está dispuesto a mantener sin tocarlo durante una década mala. Una posición que se abandona en el peor momento no cumple ninguna función de cobertura, y las posiciones grandes son las que más se abandonan.
El criterio que suele funcionar es fijar el porcentaje por escrito antes de la primera compra, junto con la regla de reajuste que lo devolverá a su sitio. La cifra concreta es una decisión personal que depende del horizonte, del resto de la cartera y de la tolerancia a las caídas de cada uno; lo que no es opcional es tenerla escrita.
Ese techo se rompe casi siempre por dos vías. La primera es no reajustar: si el metal sube mucho, su peso crece solo y nadie lo corrige. La segunda es comprar más después de una subida fuerte, que es cuando la narrativa a favor está en todas partes y cuando el precio ya la ha incorporado.
Conviene además contar lo que ya se tiene sin saberlo. Una cartera con un fondo indexado global ya incluye empresas del sector de materiales, y algunas carteras diseñadas por reglas incorporan el metal de forma explícita, como ocurre en cualquier reparto construido a partir de índices amplios. Sumar sin mirar produce concentraciones no deseadas.
Reajustar una posición que no admite traspaso
Aquí está la diferencia operativa más importante frente al resto de la cartera. Cuando el peso del metal se sale de la banda escrita, devolverlo a su sitio exige vender, y vender significa realizar el resultado con su factura fiscal en ese ejercicio.
Existe una forma de reducir esa fricción que no requiere ningún truco: dirigir las aportaciones nuevas a las patas que se han quedado cortas en lugar de vender la que se ha adelantado. Funciona mientras la aportación periódica sea grande respecto al tamaño total, es decir, sobre todo en los primeros años.
Cuando la cartera ya es grande, esa vía deja de bastar y el reajuste obliga a operar. Por eso conviene usar bandas anchas en lugar de un umbral estrecho: cuanto más apretada sea la regla, más veces se dispara y más impuestos y comisiones se acumulan por un ajuste que aporta poco.
Los errores que más caros salen
- Comprar después de una subida fuerte. La narrativa favorable llega siempre con el precio ya movido, y la posición se abre en el peor momento posible.
- Confundir mineras con metal. Son dos activos distintos con comportamientos que se separan con frecuencia.
- Ignorar la divisa. Medir en dólares y cobrar en euros produce sorpresas en los dos sentidos.
- Comprar piezas pequeñas por comodidad. El diferencial entre compra y venta crece cuanto menor es la pieza.
- No escribir el techo. Sin límite fijado, el peso lo acaba decidiendo el mercado y no el plan.
Hay un sexto que no aparece en las listas: comprar oro como respuesta a una preocupación general en lugar de a un riesgo identificado. Si lo que quita el sueño es quedarse sin ingresos, la solución es liquidez y no metal, y esa distinción ahorra bastante dinero y bastante desgaste, como ocurre siempre que se decide en caliente sobre la cartera.
Preguntas frecuentes
¿Qué porcentaje de oro es razonable?
No hay una cifra universal ni este texto propone ninguna. Lo que sí puede afirmarse es que el peso debe fijarse por escrito antes de la primera compra y mantenerse mediante una regla de reajuste. Una posición que crece sola porque nadie la corrige deja de ser una decisión y pasa a ser un accidente.
¿Es mejor físico o producto cotizado?
Depende de qué riesgo se quiera evitar. El físico elimina la dependencia de cualquier intermediario y añade el problema de guardarlo, asegurarlo y venderlo. El producto cotizado resuelve la operativa y la liquidez a cambio de depender de una estructura y de una comisión anual. Ninguna de las dos es superior en abstracto.
¿El oro paga algo por tenerlo?
No. No hay cupón ni dividendo, y las formas de obtener una renta con él implican prestarlo a un tercero, lo que introduce un riesgo de contraparte que precisamente se quería evitar al comprarlo. Su ausencia de flujo es una característica del activo, no un defecto corregible.
¿Se puede vender rápido si hace falta?
Un producto cotizado se vende en el día en condiciones normales de mercado. El metal físico depende de encontrar comprador y de la verificación de la pieza, y el precio recibido incorpora el diferencial del comerciante. Si el importe está pensado para cubrir un imprevisto, la liquidez es un criterio de primer orden.
¿Y si ya tengo más oro del que quería?
La corrección se puede hacer por tramos y no de golpe, tanto para repartir el efecto fiscal entre ejercicios como para no concentrar la decisión en un único día de mercado. Lo importante es escribir el destino de lo que se vende antes de ejecutar la venta, porque si no ese dinero se queda parado sin plan.
El oro no es una posición que se abre y se olvida ni un seguro que cubre cualquier accidente. Es una pieza que cubre un escenario concreto, cuesta dinero mantener y crece sola si nadie la vigila; con el techo y la regla de reajuste escritos de antemano, la mayoría de los problemas de este activo desaparecen antes de aparecer.
Acerca del autor