El seguro es el único gasto doméstico grande que se renueva solo, sube todos los años y nadie mira. Llega el cargo, se comprueba que es más alto que el anterior, se piensa que ya se llamará, y doce meses después ocurre exactamente lo mismo.
La renovación no es un trámite pasivo: hay plazos de preaviso escritos en la ley, y quien los conoce negocia desde otra posición. Pero también es el momento en que más gente se equivoca, porque comparar precios sin comparar coberturas produce ahorros que se descubren el día del siniestro.
Lo que sigue es el procedimiento completo para las tres pólizas que casi todos los hogares tienen: hogar, coche y salud. Con las fechas límite, la hoja de comparación, el guion de la conversación y la lista de cláusulas que no compensa tocar aunque bajen la prima.
El calendario y las tres reglas
- Tu plazo. Al menos un mes de antelación al vencimiento para oponerte a la prórroga, por escrito y con prueba de envío.
- Su plazo. La aseguradora debe avisarte con al menos dos meses de cualquier modificación del contrato.
- La comparación. Misma suma asegurada, misma franquicia, mismos límites. Si cambia una casilla, no es la misma póliza.
- Salud aparte. Cambiar de compañía reinicia carencias y deja fuera lo que ya te ha pasado. Es el ramo donde el cambio duele.
- Sin huecos. La nueva póliza empieza el día siguiente al vencimiento de la antigua. Ni un día de solapamiento ni un día de vacío.
La renovación silenciosa es la subida más cara del año
Las tarifas de captación existen porque conseguir un cliente nuevo cuesta dinero, y ese descuento inicial se recupera con las renovaciones. El resultado es un patrón conocido: la prima del primer año es competitiva y las siguientes suben por encima de lo que justificaría el riesgo.
A eso se añade la actualización automática de capitales. Muchas pólizas de hogar revalorizan cada año la suma asegurada, y la prima sube con ella. Es una cláusula razonable, porque protege del infraseguro, pero conviene saber que está ahí y no confundirla con una subida arbitraria.
La consecuencia práctica es que revisar las pólizas una vez al año tiene un retorno alto por hora invertida. No porque haya que cambiar de compañía, sino porque la mayoría de las veces basta con una llamada para que el precio vuelva al terreno de lo razonable.
Conviene además concentrar la revisión en un mes fijo, aunque los vencimientos estén repartidos. Se anotan las tres fechas, se prepara todo de una vez y se ejecuta cada gestión cuando corresponde, en la línea del orden de gasto que propone un presupuesto base cero.
Los plazos de preaviso que ordenan el calendario
La ley del contrato de seguro fija duraciones determinadas y prórrogas por periodos que no superan el año, y establece plazos distintos para cada parte cuando alguien quiere no continuar.
El tomador puede oponerse a la prórroga notificándolo por escrito con al menos un mes de antelación a la conclusión del periodo en curso. La aseguradora, si es ella quien no quiere renovar, debe hacerlo con al menos dos meses. Y cualquier modificación del contrato que quiera introducir la compañía tiene que comunicarse con al menos dos meses de antelación.
Ese último punto es el que da margen de maniobra. Si te avisan de la nueva prima dos meses antes del vencimiento, tienes un mes entero para pedir presupuestos y otro mes para decidir sin agobio. Quien espera al cargo en cuenta ya no está negociando: está pidiendo un favor.
Anota las tres fechas límite en el calendario el día que contratas cada póliza, con un aviso quince días antes. Es la única forma de que el plazo no dependa de acordarse, y de que la comunicación salga con margen suficiente para que llegue.
Cómo renegociar el seguro sin bajar de cobertura
El procedimiento tiene nueve pasos y ninguno requiere conocimientos técnicos. Lo que requiere es hacerlos en orden.
- Localiza el vencimiento. Está en las condiciones particulares. Calcula el día límite restando un mes.
- Reúne la documentación. Condiciones particulares y generales de la póliza actual. Sin las generales no sabes qué está excluido.
- Monta la hoja de coberturas. Una columna por póliza, una fila por cobertura, con sumas, límites y franquicias.
- Pide el certificado de siniestralidad. En el ramo de automóviles es el documento que acredita tu historial y al que tienes derecho.
- Solicita tres presupuestos por escrito. Con exactamente las mismas coberturas de tu hoja, no con las que proponga cada uno.
- Compara con la hoja delante. El precio es la última columna que se mira, no la primera.
- Llama a tu mediador. Con las ofertas encima de la mesa y el guion preparado.
- Decide y contrata. Si cambias, con efecto el día siguiente al vencimiento de la póliza actual.
- Comunica la oposición a la prórroga. Por un medio que deje constancia y dentro de plazo, aunque te hayan dicho por teléfono que ya está.
El paso nueve es el que más gente se salta y el que provoca los problemas. Una llamada no es prueba de nada, y una póliza que no se anuló en plazo se renueva, se cobra y obliga a reclamar la devolución. El texto consolidado de la normativa aplicable está publicado en el Boletín Oficial del Estado.
La hoja de coberturas equivalentes, columna a columna
Comparar seguros por el precio es como comparar coches por el color del salpicadero. La hoja de coberturas es el instrumento que convierte tres ofertas en tres cifras comparables.
Se construye con una fila por concepto y una columna por póliza. Los conceptos no son las coberturas que anuncia el folleto, sino los cuatro datos que determinan lo que cobrarás: la suma asegurada o el límite máximo, la franquicia, el ámbito temporal o geográfico, y la exclusión que afecta a esa cobertura.
Cuando una oferta baja mucho de precio, la hoja enseña por dónde. Casi siempre es una de estas cuatro: una suma asegurada menor, una franquicia mayor, un sublímite que antes no existía o una exclusión añadida. Ninguna de las cuatro aparece en la primera pantalla del comparador.
Hay una quinta variable que no cabe en la hoja y que conviene valorar aparte: cómo se tramita un siniestro. Un precio bajo con un servicio que obliga a pelear cada parte no es un ahorro, y esa información se obtiene preguntando a quien haya tenido un siniestro con esa compañía, no leyendo el folleto.
Hogar: continente, contenido y la regla proporcional
La póliza de hogar se articula sobre dos sumas. El continente es lo construido, incluidas instalaciones fijas. El contenido es todo lo demás. Y la trampa está en que ambas se declaran, no las calcula la compañía.
Si la suma asegurada es inferior al valor real de lo asegurado, la ley permite aplicar la regla proporcional: el asegurador indemniza el daño en la misma proporción que exista entre la suma asegurada y el valor del interés. Con el continente asegurado en la mitad de su valor de reconstrucción, un siniestro parcial se cobra a la mitad.
Ese es el motivo por el que bajar las sumas para reducir la prima es la peor forma de ahorrar en esta póliza. No se paga menos por lo mismo: se compra menos cobertura y no se nota hasta el día del incendio.
Otros dos puntos concretos del ramo. Los objetos de valor especial suelen tener un sublímite por pieza, así que conviene declararlos por separado si superan ese importe. Y los daños por fenómenos extraordinarios no los cubre directamente la póliza, sino un mecanismo específico financiado con un recargo que ya viene incluido en el recibo, de modo que ahí no hay nada que negociar.
Coche: qué es obligatorio y qué has ido acumulando
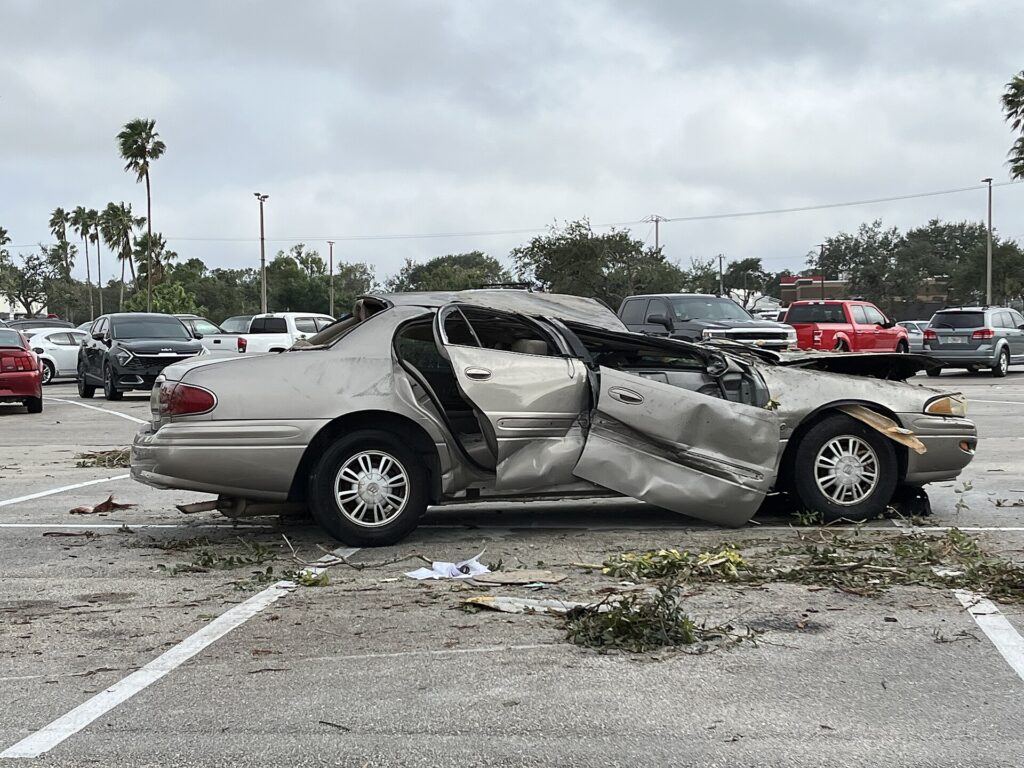
En el automóvil solo hay una cobertura obligatoria: la responsabilidad civil derivada de la circulación. Todo lo demás — daños propios, robo, lunas, incendio, asistencia, defensa jurídica, vehículo de sustitución — es voluntario y se ha ido acumulando con los años sin que nadie lo revise.
La revisión honesta empieza por la edad y el valor del vehículo. Un coche con muchos años puede no justificar una cobertura de daños propios cuya prima anual se acerca a una fracción alta de lo que vale el vehículo. Ahí sí hay margen real, y no supone perder protección esencial.
La franquicia merece un cálculo, no una intuición. Subirla reduce la prima, pero se paga en cada siniestro con daños propios. La cuenta se hace comparando el ahorro anual con la diferencia de franquicia y estimando cada cuántos años se declara un parte de este tipo.
Y hay un detalle que decide muchas comparaciones: la asistencia en carretera desde el kilómetro cero. Algunas pólizas solo asisten a partir de cierta distancia del domicilio, lo que deja fuera la avería en el garaje de casa, que es la más frecuente. Comprobar esa casilla vale más que veinte euros de diferencia en la prima.
Salud: carencias y preexistencias, lo que no se recupera
Este es el ramo donde cambiar de compañía tiene consecuencias que no se ven en el precio. Dos mecanismos lo explican.
El primero son los periodos de carencia: plazos durante los cuales determinadas prestaciones no están cubiertas desde el alta. Al cambiar de aseguradora, esos plazos vuelven a empezar, salvo que la nueva compañía acepte convalidarlos, cosa que a veces hace en campañas y que hay que pedir por escrito.
El segundo son las preexistencias. Lo que ya se ha diagnosticado antes de contratar queda habitualmente excluido de la nueva póliza. En una persona sin historial esto es irrelevante; en alguien con una patología conocida, cambiar de compañía puede significar dejar de tener cubierto precisamente lo que necesita.
De ahí una regla que ahorra disgustos: en salud se negocia con la compañía actual antes que buscar fuera, y solo se cambia cuando no hay historial que perder o cuando la nueva convalida por escrito. Conviene revisar también el cuadro médico concreto de tu provincia, los copagos por acto y los límites de reembolso, que es donde se esconde la diferencia entre dos pólizas que parecen iguales.
El guion de la llamada al mediador
La conversación funciona mejor si se sabe con quién se está hablando. Un agente trabaja para una compañía; un corredor trabaja para el cliente y compara varias. La pregunta se hace al principio y ordena todo lo demás.
El guion tiene cinco movimientos y dura menos de diez minutos.
- Sitúa el contexto. Vencimiento, años de antigüedad, siniestros declarados y prima actual. Datos, no queja.
- Pon las ofertas sobre la mesa. Con las mismas coberturas, por escrito y con el nombre del importe.
- Pregunta qué se puede hacer manteniendo coberturas. La formulación importa: no pides descuento, pides equivalencia.
- Pregunta por bonificaciones aplicables. Antigüedad, ausencia de siniestros, agrupación de pólizas, pago anual.
- Pide la respuesta por escrito. Nueva prima, coberturas y fecha de efecto, antes de decidir nada.
Dos cosas que conviene evitar. Amenazar con marcharse sin tener alternativa contratable, porque si la respuesta es que lo lamentan, te has quedado sin margen. Y aceptar una rebaja por teléfono sin ver la póliza nueva, porque el ajuste puede haberse hecho tocando una franquicia.
Qué comparar en cada ramo, en una tabla
Un resumen de lo que decide el precio en cada póliza y de lo que hay que vigilar al comparar.
| Ramo | Variable que fija la prima | Casilla que suele recortarse | Riesgo de recortarla |
|---|---|---|---|
| Hogar | Suma de continente y contenido | Rebajar las sumas aseguradas | Regla proporcional en cada siniestro |
| Hogar | Límite de responsabilidad civil | Reducir el límite | Daños a terceros por encima del tope |
| Coche | Modalidad y franquicia | Subir la franquicia | Se paga en cada parte de daños propios |
| Coche | Asistencia y servicios | Asistencia desde cierta distancia | Sin grúa en la avería junto a casa |
| Salud | Edad, copagos y cuadro médico | Añadir copago por acto | Coste alto si el uso es frecuente |
| Salud | Carencias y preexistencias | Cambiar de compañía | Reinicio de plazos y exclusiones |
La columna de la derecha es la que hay que leer dos veces. Todas las casillas recortables ahorran dinero seguro hoy a cambio de un coste incierto mañana, y esa asimetría es justamente la razón por la que existe un seguro.
Las cláusulas que no conviene tocar por treinta euros
Hay coberturas cuyo coste marginal es bajo y cuyo valor en caso de siniestro es muy alto. Recortarlas es la peor relación entre ahorro y riesgo de toda la póliza.
- Responsabilidad civil. En hogar y en coche, subir el límite cuesta muy poco y cubre el escenario que puede arruinar un patrimonio.
- Defensa jurídica y reclamación de daños. Es la cobertura que te paga el abogado cuando el problema lo ha causado otro.
- Daños por agua. El siniestro más frecuente en vivienda. Mirar sublímites y franquicia antes que el precio.
- Sumas aseguradas del hogar. Dimensionadas al valor de reconstrucción, no al valor de mercado ni a lo que costó la casa.
- Asistencia desde el kilómetro cero. Cubre la avería más probable, que es la que ocurre sin haber salido a la carretera.
- Carencias convalidadas en salud. Si no las convalidan por escrito, el ahorro de la prima puede costar mucho más que la diferencia.
El criterio general es sencillo de enunciar: se recorta lo que cubre pérdidas que podrías asumir con tus ahorros y se mantiene lo que cubre pérdidas que no. Por eso tener resuelto el fondo de emergencia permite subir franquicias con tranquilidad, y no tenerlo obliga a lo contrario.
El cambio, sin un solo día sin cobertura
La operación tiene una regla que no admite excepción: la nueva póliza entra en vigor el día siguiente al vencimiento de la anterior. Ni antes, para no pagar dos veces, ni después, para no quedarse descubierto.
El orden correcto es contratar primero y anular después, con la nueva póliza firmada y con fecha de efecto confirmada antes de enviar la oposición a la prórroga. Hacerlo al revés deja un intervalo en el que un siniestro no tendría cobertura y en el que, además, se pierde capacidad de negociación.
Si el seguro de hogar está vinculado a una hipoteca, hay un matiz importante. El prestamista puede exigir que exista una póliza, pero está obligado a aceptar pólizas alternativas de otras entidades que ofrezcan condiciones y prestaciones equivalentes, sin que eso empeore las condiciones del préstamo. Conviene comunicarlo por escrito y guardar el acuse.
Las dos semanas siguientes al cambio piden una comprobación breve: que el recibo antiguo no se ha vuelto a cargar, que el nuevo se ha cargado por el importe pactado y que la documentación de la nueva póliza ha llegado completa, con condiciones particulares y generales. Revisar recibos con esta disciplina es lo mismo que hace falta para sostener un gasto ordenado en el resto del presupuesto.
Preguntas frecuentes
¿Puedo anular la póliza en cualquier momento o solo al vencimiento?
La vía ordinaria es oponerse a la prórroga con al menos un mes de antelación al vencimiento del periodo en curso, por escrito. Fuera de ese momento, la cancelación anticipada depende de lo que prevea el contrato y no siempre da derecho a devolución de la prima no consumida. Por eso la fecha límite es el dato que hay que tener anotado.
¿Perder la antigüedad al cambiar de compañía es tan grave?
Depende del ramo. En automóviles, lo que importa es el historial de siniestros, y ese se acredita con el certificado que facilita la compañía anterior, así que se traslada. En salud, en cambio, la antigüedad se traduce en carencias ya cumplidas y en preexistencias declaradas, y eso sí se pierde salvo convalidación expresa.
¿Me obliga el banco a contratar el seguro de hogar con ellos?
Puede exigir que el inmueble esté asegurado, pero está obligado a aceptar una póliza alternativa de otra entidad con prestaciones equivalentes, sin empeorar las condiciones del préstamo por ello. Conviene enviar la póliza alternativa por un medio que deje constancia y conservar el justificante.
¿Compensa agrupar todas las pólizas en la misma compañía?
A veces sí, porque las bonificaciones por agrupación existen y pueden ser significativas. El inconveniente es que se pierde la posibilidad de negociar cada póliza por separado y que un mal servicio en un ramo te afecta en todos. La forma de decidirlo es pedir el precio agrupado y el desagrupado, y comparar con la hoja de coberturas delante.
¿Qué hago si la compañía no me deja anular a tiempo?
Envía la oposición a la prórroga por un medio que acredite contenido y fecha, dentro del plazo de un mes, y conserva el justificante. Si aun así se emite el recibo, se devuelve el cargo y se presenta una reclamación ante el servicio de atención al cliente de la entidad, que está obligado a responder. Ese justificante de envío es la pieza que resuelve la discusión.
Una tarde al año con las tres pólizas encima de la mesa resuelve la parte del presupuesto que más sube sin que nadie la mire. Y si al final no cambias nada, habrás confirmado que estás bien cubierto, que también es información que vale lo que cuesta obtenerla.
Acerca del autor